快速扩张的杂货商是否需要放慢脚步?
Grocery Outlet和Sprouts Farmers Market作为美国增长最快的杂货商,近期因扩张过快而面临挑战。Grocery Outlet关闭36家门店,Sprouts同店销售增速放缓。与此同时,Aldi、Publix等竞争对手仍在积极扩张。本文探讨快速扩张策略在多变市场中的风险,以及零售商如何平衡增长与运营稳健。
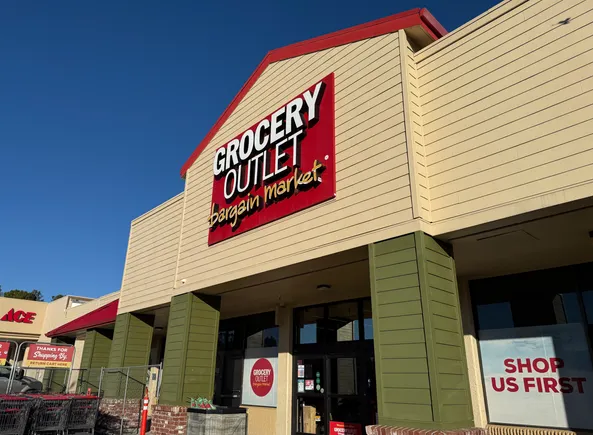
Pardon the Disruption 专栏关注塑造食品零售业的力量。近期,美国两家增长最快的杂货商遭遇挫折,引发对其跨区域扩张并颠覆既有玩家野心的质疑。
过去几年每年新开数十家门店的Grocery Outlet,本月早些时候宣布关闭36家门店,其中大部分位于东海岸的新店。曾帮助The Fresh Market扭亏为盈的Jason Potter,显然正试图在Grocery Outlet灌输类似的纪律。他向投资者表示,这家折扣杂货商近年来“走得太快”,需要重新聚焦基本面,例如提供更丰富的商品组合和更清晰的价值信息。
“现在很清楚,我们扩张过快,这些关闭是对此的直接修正。”他在3月的财报电话会议上说。
Grocery Outlet的长期模式以“寻宝”式购物体验著称。这原本是显著差异点,但许多消费者并不愿每周为购买农产品、谷物等必需品而“寻宝”。Potter明智地认识到,公司需要提供更可靠的购物体验,但调整运营并非易事。其完善商品组合的努力在本季度对供应链造成了压力。
Sprouts Farmers Market是另一家近期遭遇波折的高增长企业。在疫情后经历强劲表现后,该公司因价格敏感的消费者到店频率下降、购买量减少而陷入困境,过去几个季度同店销售增长放缓。尽管如此,公司仍计划今年新开至少40家门店,与近年增速保持一致。
Sprouts试图将自己定位为健康导向的零售商,而非价值型特色店。但它似乎夹在旧身份与新身份之间:既不足以吸引价格敏感消费者,又不够高端以赢得高收入人群的大额消费。
Grocery Outlet和Sprouts处于日益碎片化的杂货市场前沿,其销售模式旨在利用消费者愿意光顾多家门店以寻找优惠和所需商品的意愿。然而,它们的困境凸显了一个事实:尽管消费者乐于货比三家,但他们对“好价值”的偏好和认知正在迅速演变。

边飞边造飞机——还是火箭?
展望未来,两家公司将继续以近年来的速度增长,但将聚焦于已有门店的市场。此外,Grocery Outlet将先自行运营部分门店直至盈利,再移交给经过严格筛选但尚属新手的独立运营商。
这些似乎是明智而理性的决策,旨在改善定位。但整个局面让人想起那句老话:边飞边造飞机。更明智的做法可能是在这个动荡时期暂缓扩张,专注于完善门店策略——然而,投资者要求这些上市杂货商不惜一切代价实现快速增长。
当Grocery Outlet和Sprouts成为快速扩张的警示故事时,Aldi却告诉行业:“忘掉飞机——我们在造火箭!”这家折扣商凭借领先的门店增长和大规模翻新计划,被视为不可阻挡的行业力量。公司今年将新开近200家门店,且近年来是唯一实现年度净增门店数达三位数的杂货连锁(据JLL数据)。
然而,一些迹象表明,其日益增长的影响力可能更多是营销而非现实。我几个月前基于Numerator数据进行的市场份额分析(覆盖2020-2025年)显示,尽管Aldi五年内新开数百家门店,其市场份额仅温和增长。我还好奇,一旦经济好转、消费者口袋更宽裕,Aldi将表现如何。尽管Aldi在开发类似Trader Joe's的独特产品方面做得不错,但其门店仍相当简陋,员工配置较少。人们可能会转向服务水准更高的竞争对手,尤其是在消费者有能力切换的较富裕市场。
我在本专栏中提到的所有杂货商都有独特的扩张策略,但它们似乎有一个共同敌人:传统杂货商。这些一站式巨头在价格、便利性和质量方面存在诸多短板,特色和折扣杂货商正急于利用这些短板。但一些传统玩家正展现出强大实力,甚至在增长上可与新贵匹敌。例如,Publix去年新开超过50家门店,并最近进入Kroger总部所在地辛辛那提。Harps Food Stores在过去几年通过收购小镇独立杂货商,规模几乎翻倍。
与此同时,仓储式零售商也加入了快速增长杂货竞争对手的行列,进一步加剧了特色和折扣玩家的竞争。沃尔玛旗下的Sam's Club计划未来十年每年新开15家门店,而BJ's Wholesale Club在上一财年新开14家门店——创其单年最高纪录——并表示2025至2026年间将新开25至30家门店。
杂货行业的增长与扩张叙事不断变化。在如此动荡的经济和快速演变的消费者群体中,今天的快速扩张成功故事,明年可能陷入困境。有鉴于此,零售商不仅需要考虑扩张需求,还要考虑是否已赢得客户的“许可”来这样做。