杂货商如何拥抱“多店游走型消费者”时代
行业观察显示,美国消费者平均每周光顾至少两家杂货店,仅1%保持单一门店忠诚。创意机构Preston Spire首席营销官Victor Kimble撰文指出,杂货零售商需从“独占忠诚”转向“品类主导”策略,通过聚焦优势品类、优化体验与目的地化定位,适应“多店游走型消费者”的新常态。
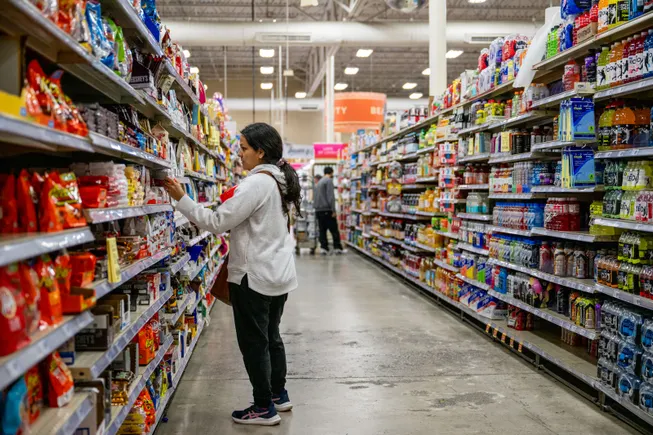
多年前,在杂货零售领域,门店忠诚几乎是理所当然的——人们通常只去离家最近的商店购物。但时过境迁!如今,仅有1%的杂货购物者忠于单一门店,而普通美国人每周至少光顾两家不同的杂货店。这一趋势并非暂时的零售波动——而是新的常态基线。
欢迎来到“多店游走型消费者”时代:顾客不再“一夫一妻”甚至“一夫二妻”,而是“多夫多妻”。如果2026年杂货价格继续上涨,叠加汽油等其他必需品的价格压力,多店购物趋势很可能会延续甚至加剧。

过去,杂货零售商常将营销资源投入于建立与顾客的排他性关系。但如今,所谓“寻宝式”购物——消费者在出门前精心规划、预算和比较——已实质上取代了传统购物行为。事实上,根据Upside去年发布的研究,超过90%的杂货购物者被视为“非承诺型”——即他们优先考虑自身需求(尤其是价格)而非品牌忠诚。
在此背景下,杂货零售商需要调整营销策略。与其将资源投入到试图挽回“一夫一妻”式忠诚和购物篮份额的举措,不如优化针对更碎片化的“品类”购物方式。
放弃“一站式商店”执念
观察一个普通美国家庭的购物周,你会发现它更像一场精心编排的舞蹈,而非混乱。周一,Subscribe & Save订阅订单送达,包含狗粮、纸巾、洗衣液和垃圾袋——这些商品并非主动选择,而是算法确定的结果。周三晚上,可能顺路去Trader Joe's买点小奢侈品,作为一周中段的犒赏,购物变成自我关怀。周六早晨,则是去Costco的“家庭囤货”仪式。
不妨将“多店游走型消费者”视为精明的资产组合管理者,他们在比以往更多元、更易达的杂货版图中分配时间、金钱和注意力——包括传统门店、自动配送服务和路边自提。你的任务,是成为他们每周购物轮换中不可替代的一员。
优化品类主导权
“品类”购物方式要求杂货零售商从根本上转变思维,追求品类主导地位——无论是便利性、批量购买、生鲜、天然有机产品、肉类、海鲜、个人护理还是其他领域。在核心品类中证明你不可替代的价值:使用真实顾客故事、真实产品来源,展示真实的社区影响。你的整个价值主张必须成为品类领导力的感叹号,并由关键证据支撑,包括采购故事、生产者伙伴关系和社区影响。
优先投资增长领域
不要对所有品类一视同仁。你的“必赢”品类应获得不成比例的投资——在质量、人员配备和体验上,远超那些表现平平或较弱的品类。产品的陈列方式很重要,员工回答问题的能力也很重要。起初这可能令人不适,但门店中的其他一切,都应成为配角。
如果你指定的专长是高毛利品类,那么品类主导的优化尤为重要。你更希望获得顾客总杂货支出的60%,还是其生鲜支出的95%?在多店游走的世界里,后者在财务上更有利。
打造“值得专程前往”的目的地
在多元化的零售组合中,赢得并保持购物轮换中的位置,不仅取决于品类领导力,还取决于品牌是否具有目的地价值。实体店不再是默认的销售渠道,而是一个体验过滤器。这引出一个关键战略问题:对于哪些产品和品类,我们的到店体验具有不可替代的价值?
答案因零售商而异。Trader Joe's将季节性寻宝融入店内价值主张——有限的SKU数量和不断轮换的商品意味着你必须到店才能发现新品。Whole Foods Market则围绕高品质生鲜区域确立了其零售定位。Costco以“家庭囤货”仪式构建了商业模式。门店不再只是交易场所,而是身份表达、意图信号和价值观契合的舞台。
如果合适,应更注重运营卓越性。反之,如果你在争夺定期配送轮换中的位置——这较少依赖到店体验——你的任务则是做到无摩擦、透明且绝对可靠。你能在顾客意识到需求之前预判并顺畅送达,这就是你的魔力所在,也是你应持续专注的方向。
如今,仅凭习惯或品牌好感而只在一家商店购物的时代,几乎已如史前般遥远。但大多数杂货零售商忽略的是:价格并非唯一驱动因素,它只是当下最显眼的一个。“多店游走型消费者”的兴起并非忠诚的消亡,而是多元化忠诚的诞生——品牌和零售商通过在某个特定领域做到卓越(而非在所有方面平庸)来赢得顾客生活中的轮换角色,营销策略也必须随之调整。