Albertsons需加速重整旗鼓,专家称其面临严峻挑战
Albertsons在与Kroger的合并计划失败后,正面临一系列关于其生存能力的质疑。专家表示,公司需在价格、门店改造和创新方面加大投入,以应对来自Walmart、Costco等强劲对手的竞争,并计划通过成本削减、股票回购和股息提升来安抚投资者。
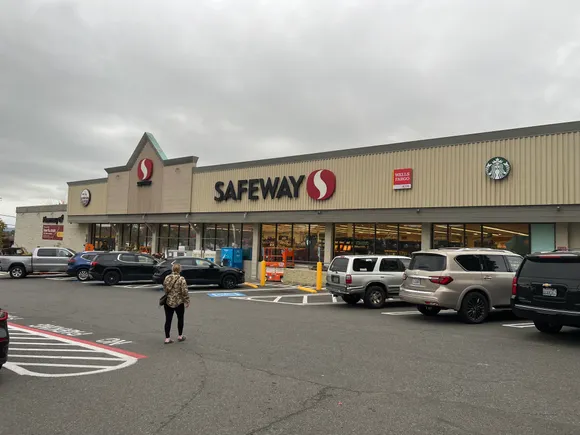
行业分析师指出,Albertsons在2025年及未来面临艰难道路,这家杂货零售商在试图与Kroger合并失败后,需重新掌控自身未来的叙事。
尽管该公司在Kroger交易上月破裂后宣称自身财务状况稳健,但专家表示,Albertsons正面临一系列关于其能否在杂货市场中保持生存能力的问题——自2022年合并宣布以来,市场格局已发生显著变化。特别是,公司亟需在传统超市领域找到差异化方式,并推动增长,以应对来自Walmart、Costco等强大对手日益激烈的竞争。
为缓解这些担忧,CFRA Research股票研究高级副总裁Arun Sundaram表示,公司可能会在未来数月内降低价格、翻新门店并采取其他措施吸引顾客,同时继续推进积极的成本削减计划,并通过股票回购和提高股息向股东返还资金。
“对公司来说,这将是相当重的再投资年份……我认为这需要时间才能加速,”Sundaram说。“如果到2026年我们看不到显著的销售势头,那么人们就会亮起红灯。”
Tomorrow Retail Consulting创始人兼首席执行官Jordan Berke表示,与Kroger合并的失败凸显了Albertsons近年来在跟上其他杂货商方面面临的挑战,尤其是在数字能力、忠诚度计划和自有品牌方面。
“在合并宣布时,Albertsons在现代化其核心零售能力方面落后Kroger约两到三年,”Berke说。该公司“在现代化业务方面取得的进展,不如没有合并时期那样多。因此,今天,由于失去的时间,Albertsons追赶和差异化的压力甚至更大。”
Berke补充说,随着传统杂货行业在消费者中失去动力,Albertsons需要找到吸引顾客的方法。
“展望未来,无差异化的中端市场参与者,其相关性和竞争力将比过去五年更弱,”Berke说。Albertsons“必须找到如何让自己与众不同、更具吸引力、更具竞争力,因为在大多数运营市场中,他们并不是最令人信服的选择。”
聚焦成本削减
Albertsons首席执行官Vivek Sankaran在1月8日公司自宣布与Kroger合并计划以来的首次季度财报电话会议上表示,公司计划在未来三年内削减15亿美元成本,作为提高生产率计划的一部分。
“这种生产率的本质是到处寻找节省,”Sankaran说。“我们非常擅长这一点,我们现在已经有了治理机制,这已成为公司文化的一部分。”
财报电话会议几天后,Albertsons开始裁减数百名企业员工。但尽管Albertsons将裁员描述为成本削减措施,但与杂货零售商合作的猎头公司Austin-Michael的管理合伙人Jose Tamez表示,裁员并不一定意味着公司面临迫在眉睫的财务困境。
Tamez说,公司在合并过程中一直在努力改善运营,裁员“与我了解到的正在发生的事情是一致的。”
Sundaram表示,Albertsons因等待与Kroger合并批准而超过两年未举行季度财报电话会议,这使其受到挫折。这一空白使分析师和投资者缺乏有关公司运营、计划和风险的关键信息——迫使他们依赖从财务报表中能获取的信息来判断其表现和前景,他说。
“过去两年的业绩并不好,所以我们正在推断糟糕的结果,”Sundaram说。
Sundaram预计,在当前财年(将于下月结束)中,Albertsons的每股收益将下降22%,并预计下一财年该指标将再下降10%。
Sundaram表示,CFRA对Albertsons的看空展望,是在其早先评估该公司利润率开始赶上Kroger之后得出的。他还表示,去年联邦和州合并审判中的证词表明,Albertsons实际上已落后于Kroger,并补充说,投资者将关注Albertsons未来与昔日合并伙伴的财务表现对比。
“如果你开始看到Kroger和Albertsons增长出现分化,那将出现更多红旗或担忧,因为我认为我们从过去两年学到的是,Kroger和Albertsons是彼此最接近的竞争对手,”Sundaram说。
Sundaram指出,Albertsons上月宣布计划斥资约20亿美元回购股票,并将季度股息提高25%,这是公司向市场传递对自身前景信心的方式。
“当你这样提高股息,并宣布股票回购,这意味着你有信心仍能产生大量现金流,仍能盈利,”Sundaram说。
Albertsons会在2025年出售门店吗?
咨询公司Alvarez & Marsal消费者与零售集团高级总监John Clear表示,Albertsons今年可能会考虑出售部分门店,以巩固其竞争地位。他指出,潜在买家可能包括区域杂货商或C&S Wholesale Grocers——后者曾准备在剥离计划中从Kroger和Albertsons收购近600家门店。
“我认为他们可能会尝试通过收缩来增长,使公司变得更小、更精简、更灵活,然后努力提高底线效率,为股东创造价值,”Clear谈到Albertsons时说。
Berke也表示,他认为Albertsons可能会在未来几个月考虑出售门店,并指出Amazon和Ahold Delhaize是可能的买家。
尽管Albertsons在规划今年路线时需应对一系列挑战,但投资者可以感到安慰的是,公司拥有稳健的资产负债表——并且自决定与Kroger合并以来,在削减债务方面取得了进展。RetailStat执行副总裁Albert Furst表示,Albertsons在最近一个季度末的总债务约为78亿美元,低于2022年同期的90多亿美元。
“他们有很多工作要做,但他们的状况确实很好,”Furst说,并指出Albertsons的可比店销售额在过去两年保持正增长,尽管利润率有所下降。Albertsons在最近一个季度实现了2%的同比可比销售增长。
然而,Furst表示,Albertsons可能发现自己处于重大竞争劣势,因为潜在买家在2022年初公司决定考虑“战略选择”(包括潜在出售)后,已获得其运营和门店的详细信息。
“[竞争对手]对Albertsons进行了尽职调查,”他说。“他们知道其销售利润率、弱点以及可以攻击的地方。因此,这对Albertsons来说将是一个重大问题。”