在杂货店提升植物基产品的6种方法
过去两年,植物基食品迎来了惊人的增长。
2020年,该品类 增长了27%,这一数据来自好食品研究所和植物基食品协会发布的SPINS数据。去年,共有57%的美国消费者购买了植物基产品。今年尚未汇总全面的统计数据,但截至7月11日的SPINS销售数据显示,该公司追踪的所有植物基品类与去年同期相比的销售额增长,远超传统产品所见的任何销售提升。
虽然影响植物基产品销售的因素众多——包括该品类的热度、可持续性问题、动物福利关切、食物过敏以及更健康的认知——但零售商是其中重要的一环。植物基食品正逐渐遍布全国各地的杂货店,但杂货商如何选择展示这些产品以及将它们放置在店内的哪个位置,可能会产生很大的差异。
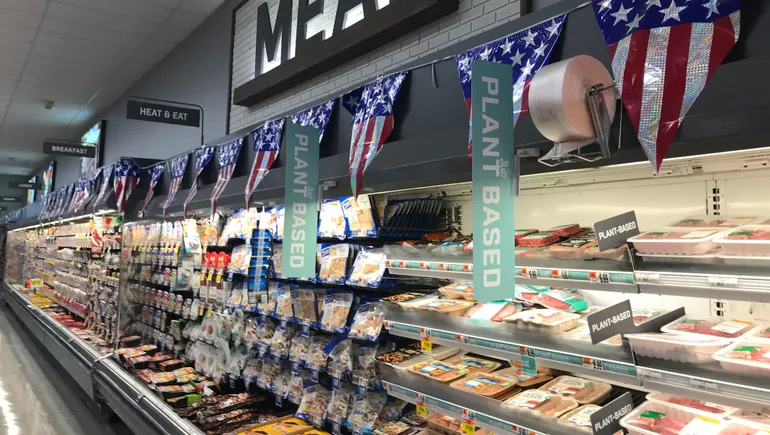
PBFA和克罗格在2019年12月至去年2月间进行的一项研究发现,植物基肉类产品 销量高出23% ,当它们被放置在肉类区时。 SPINS零售报告解决方案高级经理杰夫·克拉普顿表示,仅克罗格愿意开展此类研究这一事实就表明,主流零售商正认真对待与植物基品牌的合作,以确保其商品陈列方式能让顾客找到并购买这些产品。
“零售商的策略会因核心购物者的不同而大相径庭,”克朗普顿表示。“这就是为什么货架标签、正确陈列并突出展示这些产品至关重要:确保帮助购物者在店内发现这些产品,并让购买路径尽可能顺畅。”
但各杂货商在植物基产品的陈列上并未采取统一策略。有些商家,如 阿斯达 和 乐购,正在测试将无动物成分产品集中陈列,提供一站式购物体验,而其他商家则部分或完全将植物基产品与动物基产品混合陈列。
PCC社区市场将其最畅销的植物基产品Beyond Meat陈列在冷冻植物基餐食区,而Beyond汉堡则放在肉类冷柜中,该食品合作社的高级杂货采购员斯科特·欧文在邮件中写道。阿尔迪美国公司则将植物基产品与冷冻、乳制品和肉类产品混合陈列在店内各处,负责全国采购的阿尔迪美国副总裁琼·卡瓦诺表示。
以下是来自顾问、品牌和杂货商关于改进植物基产品陈列的一些重要建议。
将植物基产品放置在传统产品附近
尽管在过去一年半中,各种植物基食品的销售额有所增长,但SPINS的克朗普顿及其同事、市场数据分析师斯科特·迪克表示,当这些产品被放置在与其动物基同类产品相邻的货架上时,销量得到了大幅提升。克朗普顿说,这不仅仅适用于肉类、蛋类和乳制品的替代品。如果消费者对素食奶酪卷类零食感兴趣,将其放在乳制奶酪卷旁边有助于被发现。
“任何对植物基产品感到好奇的消费者都会去他们通常购物的地方看看,”克朗普顿说。“他们不必在店里到处寻找这种植物基专区,这意味着他们能够发现并了解这些产品在整个商店中的分布情况。”
克朗普顿表示,总的来说,当植物基产品被放置在与其更传统的动物基同类产品相邻时,其增长率至少是在独立区域中的两倍。

尽管零售商有时对植物基产品应放置在哪里意见不一,但制造商在这一问题上却口径一致。只生产植物基肉类、乳制品和蛋类产品的公司表示,他们正在与动物基行业竞争。
“在哪里 我们努力要进入的是肉类区,”植物基鸡肉公司Simulate的联合创始人兼首席运营官萨姆·特里斯说。“所以这就是我们专注的方向:尽可能多地进入肉类货架,比如我们在沃尔玛的肉类冷柜区,进行直接的一对一竞争。”
即使是传统肉类生产商旗下的植物基肉类品牌也表示,他们的产品应该放在肉类区。它们作为 替代蛋白选项 存在,为消费者提供更多选择。
Eat Just全球合作高级副总裁马特·莱利曾与Conagra Brands和Campbell Soup等大型消费品公司合作。他观察到,将新型产品与传统产品放在同一货架的策略,有助于提升其他品类(包括有机食品和民族风味食品)的销量和消费者接受度。
莱利表示,约90%的零售商将Just Egg放在鸡蛋旁边销售。就销售而言,Just Egg将自己与鸡蛋对标。莱利说,购买Just Egg的消费者中,十有八九也会购买传统鸡蛋。平均每十个购物篮中,有九个还包含另一种动物蛋白产品。
“消费者关注更健康的食品和健康本身,也关注环境和动物福利,”莱利说。“这些关注点覆盖了更广泛的消费群体,而不仅仅是少数纯素食者和素食者——这再次验证了我们在传统货架区域进行销售的做法。”
“任何对植物基产品感到好奇的消费者,都会去他们平时购物的地方看看。他们不必在店里特意寻找这种植物基专区,这意味着他们能够发现并了解这些产品如何遍布整个商店。”

杰夫·克拉普顿
SPINS零售报告解决方案高级经理
当然,并非每个零售商都会立即为植物基新兴品牌腾出货架空间,尤其是在那些由食品行业老牌企业主导的品类中,比如熟肉制品、酸奶和奶酪。
PBFA正在测试几种替代性的商品陈列方案。该行业协会的零售合作高级经理朱莉·埃米特表示,其中一种方案是设立一个独立的、专门用于植物基肉类的陈列单元,可以放入肉类冷柜中。埃米特说,通过这种方案,无需从现有肉类产品中挤占任何货架空间。该陈列单元还可以放置在商店认为合适的位置,这意味着随着消费者逐渐熟悉,它可以移近肉类区域。
另一种策略是致力于持续的多品牌营销活动,推广不同类型的植物基产品——不仅仅是肉类。
“触点很多,”Emmett说。“这不仅面向主流消费者,也会吸引纯素食者、素食主义者、千禧一代和年长一代。它针对不同购物群体消费媒体的方式、如何与他们沟通以及真正建立品牌认知,采取了非常精准的策略。”

考虑任命一位植物基品类经理
植物基品类正在增长:据PBFA称,2018年起步时的六大品类如今已扩展到30多个,包括肉类、奶酪和蛋类,未来预计还会更多。消息人士称,随着选择激增,杂货商有必要加深对植物基产品的了解,不仅是为了教育消费者,也是为了做出明智的 merchandising 决策。
一位植物基品类经理或内部专家可以帮助杂货商和品牌在这个领域游刃有余。
“趋势绝对是由植物基专家来管理,而不是由每个品类经理各自负责,”PBFA的Emmett说。她不愿透露哪些杂货商已设有这些专业经理。
在杂货店设立专注于植物基产品的岗位,可以帮助品牌获得专属货架空间(如果提供的话)。Mosaic Foods的联合创始人兼首席营收官Sam McIntire表示,这很重要,因为增加品牌往往会导致其他产品被挤掉。Mosaic Foods是一家DTC冷冻植物基餐食公司。
“总的来说,我们发现很多传统杂货店未必已经为植物基产品预留了专门的货架空间,”麦金太尔说道。
埃米特表示,如果零售商没有真正了解和理解植物基领域的人,那么上架的产品可能会被草率下架。有时,商店会关注销售速度——即产品的销售快慢——并用这一指标来决定哪些产品能在品类调整中保留下来。埃米特说,零售商希望为顾客做出正确的选择,但他们在门店的不同区域也有各自的销售目标。
“一个同时管理两者的品类经理,植物基产品只是被塞进来的,他们看到的只是低销量,”埃米特说。“他们不理解其中的策略,也不明白这对他们、对他们的整体顾客或对零售商的整体健康有多重要。”
她说,造成这个问题的部分原因是品牌纷纷涌入炙手可热的植物基领域。虽然像Impossible Foods和Beyond Meat这样的主力品牌似乎在各方面的表现都不错,但大量新兴的植物基品牌并不为消费者所知。埃米特说,即使这些品牌来自大型供应商,消费者也可能将其视为“跟风”的模仿者。
埃米特表示,PBFA与其他倡导者、品牌和零售商之间目前正在进行对话,以帮助加深对植物基行业运作方式的理解,并指出零售商和品牌都需要一个“强有力的策略”。她说,一个产品通常需要12到18个月才能在市场站稳脚跟。
除了摆放位置,杂货商还苦于如何确定植物基和动物基品牌的正确组合——这也是品类经理可以提供帮助的另一个领域。随着许多杂货商扩大冷藏柜,植物基品牌正在获得更多货架空间的机会。

将商品陈列与消费者教育联系起来
由于植物基产品的摆放位置因零售商而异,在实体店和线上设置专区、货架标签和图标,可以让消费者更容易找到产品,并理解该品类的不同之处。
杂货商有多种店内和线上方式来标记植物基产品。例如,Target在其实体和数字货架上设有图标,并在冷冻柜和冷藏柜上张贴标牌,以标明哪些产品是植物基的。Sprouts Farmers Market在Instacart上的冷冻、乳制品和蛋类类别下设有至少一个植物基子类别。与此同时,Gelson's Markets在Instacart上设有一个植物基类别,下分九个包括冷冻、奶酪、冰淇淋、蘸酱、肉类和酸奶在内的子类别。
“总的来说,我们发现很多传统杂货店目前并不一定有专门的植物基货架空间。”
Sam McIntire
Mosaic Foods联合创始人兼首席营收官
杂货商还可以将植物基产品与某些属性联系起来。埃米特表示,在过去一年中,消费者开始认为植物基产品味道很好。但对口味和质地的顾虑,尤其是与动物性产品相比时,仍然存在。信任和尝试仍然是植物基产品的主要障碍,埃米特表示,这一品类在教育方面大有可为。
Spieckerman Retail的总裁兼首席执行官卡罗尔·斯皮克曼表示,品牌需要在包装上提供关于成分、口味和品质的信息:“这款产品是‘味道像真肉’的产品吗?它是作为仿制品来营销,还是作为‘对你有益且味道极佳’的产品来营销?”
线上杂货商Misfits Markets的首席战略官凯·塞尔特曼表示,在黄油等关键品类中提供精选产品,可以帮助消费者应对过多的选择。

加大对自有品牌的投入
品牌认知度不足 在 许多植物基产品中,品牌认知度不足为杂货商提供了通过自有品牌脱颖而出的机会,而自有品牌通常能带来更好的利润。
“零售商能够发出的最大信号,表明他们正在全力支持某个品类或食品运动,就是创建自有品牌专门致力于此,”斯皮克曼表示。她建议零售商识别品类中的空白,并在探索自有品牌选择时考虑冷冻食品,这样可以避免生鲜食品的保质期和食品安全风险。
包括Kroger、Albertsons、Aldi、Walmart和Target在内的零售商已投资于植物基自有品牌。例如,Target于5月推出了 一条植物基产品线 ,隶属于其Good & Gather食品饮料品牌。去年初,Trader Joe's推出了其 自有植物基汉堡.
Aldi的Earth Grown品牌和Friendly Farms(包括奶制品替代品)都越来越受欢迎,尤其是Friendly Farms的杏仁奶系列,卡瓦诺表示: “植物基食品是我们自有品牌战略的关键部分,”她在邮件中写道。
由于消费者通常将植物基产品与更健康的选择联系在一起,消息人士表示,杂货商可能希望使用未经加工或不含添加剂和防腐剂的高品质原料,以进一步区分其自有品牌产品。

将品牌建设作为关键重点
雀巢Sweet Earth品牌前副总裁兼总经理萨拉·惠勒表示,品牌建设对该公司的植物基产品线极为有益。
当雀巢于2017年 收购Sweet Earth时,该品牌已经拥有超过50种产品的可观产品组合。在雀巢旗下,Sweet Earth 大幅扩展,前三年推出了超过45种新产品,并将品牌拓展到许多不同领域。 Sweet Earth的产品包括植物基汉堡、冷冻餐、午餐肉和豆腐,这些产品通常与传统的同类产品并排陈列在商店各处。惠勒表示,认识Sweet Earth产品线中某一类别的消费者会认出该标签和品牌,无论产品在哪里销售,都能识别出其他植物基产品。
其他植物基食品品牌已成为购物者一眼就能认出的品牌。大多数人可能都能从货架上认出Impossible Burger或Beyond Meat。然而,他们可能会发现更难识别其他产品的品牌或理想特性。
“零售商能发出的最大信号,表明他们支持某个品类或食品运动,就是创建专门致力于该领域的自有品牌。”
卡罗尔·斯皮克曼
Spieckerman Retail总裁兼首席执行官
SPINS的克朗普顿表示,许多植物基产品的品牌塑造往往不如其他领域的产品重要,因为该领域不断有大量新进入者,包括商店的自有品牌。但消费者正在寻找包装上的语言,这些语言不仅仅说明产品是植物基的,还要讨论具体成分、可持续性或健康益处等内容。
SPINS的Dicker表示,拥有正确的商品陈列、品牌定位和促销活动对植物基产品很重要,但品牌还有更基础的事情需要做。
“我认为商品陈列和品牌定位……对于产品的发现可能更重要,”Dicker说。“所以对于首次购买的消费者来说,……如果他们不喜欢这个产品,即使它摆在完美的位置、有完美的包装,他们也不会继续购买。”
寻找机会扩大规模并走向主流市场
虽然现在消费者可以买到许多植物基产品,但该品类仍有一些值得关注的新兴趋势和产品类别。
尤其是替代海鲜,是一个日益流行起来的新兴品类。2020年,通过发酵或植物基蛋白制成的替代品的销售额 增长了23%,根据好食品研究所最近一份关于该行业的报告。
Vejii是一家在美国和加拿大运营的在线素食市场,其首席执行官Kory Zelickson表示,素食虾是其最畅销的产品之一,植物基海鲜的表现超过了植物基汉堡。Instacart表示,9月份植物基鱼类的销售额增长了46%。

PBFA的Emmett预计,即将出现的品类将包括蛋类(目前只有Just Egg)、烹饪酱料、蘸酱、沙拉酱、烘焙食品和零食。她还表示,货架期稳定的植物基奶替代品也在增长。
与此同时,其他品牌已经过度饱和的品类,未来几年可能会出现整合。
但目前,SPINS的Dicker认为,在一个品类中引入更多植物基选项并不会真正损害任何单一品牌。品牌之间总会存在一定程度的良性竞争,但Dicker也表示,零售商将根据其顾客群体来精选商品。健康养生类产品也越来越受欢迎,而植物基产品很容易契合这一趋势。
“我认为在这一品类中提供更多选择肯定对零售商有利,”他说。“当然,在某个时间点会出现过度饱和。但就目前而言,我认为给人们提供选择——不同的品牌供尝试、不同的口味——每样东西都有一点独特之处。”
在替代蛋白领域,许多公司正努力让自己被视为仅仅是另一个品类中的选项。Simulate的Terris提到一篇文章,文中提到在19世纪,许多人将托马斯·爱迪生的标志性发明称为“爱迪生煤气灯替代品”。
“随着它变得越来越普及和无处不在,人们不再称它为‘煤气灯替代品’了。他们称它为电,”Terris说。“我感觉植物基肉类和肉类也会经历同样的过程。它们最终会变成一个品类。”