克罗格收购 Giant Eagle:是明智回归还是自寻烦恼?
克罗格宣布以16.5亿美元收购Giant Eagle,被视为其并购战略的回归。然而,分析师指出,该交易在地理覆盖和资产互补性上均不如以往案例亮眼,整合难度与竞争压力并存,市场反应亦相对平淡。
过去十余年间,克罗格(Kroger)在很大程度上偏离了其赖以壮大的并购战略。这家零售巨头并未通过收购区域性连锁来拓展版图、充实资产,而是将重心放在补强型交易(如收购Home Chef、Murray's Cheese)、一次效果欠佳的电商合作,以及一项过于雄心勃勃却最终受阻的与Albertsons的合并计划上。
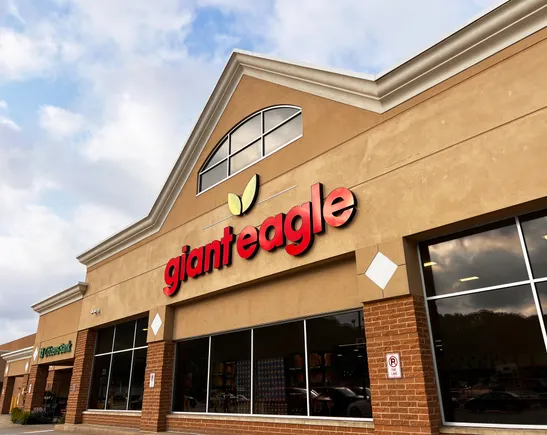
因此,克罗格收购Giant Eagle的计划,看上去像是对传统路线的回归。这笔价值16.5亿美元的交易预计于明年完成交割,将为克罗格带来近200家门店及若干药房。其价格之低,恰如一场精心策划的店内促销,令人难以拒绝。
R5 Capital Markets的分析师在周三的研究纪要中写道,这笔收购金额大约相当于克罗格全业务四天的销售额——“考虑到Giant Eagle约90亿美元的预估营收,这简直是九牛一毛”。
但克罗格的钱究竟花得值不值?在我看来,收益似乎相当喜忧参半。
回顾过往,克罗格的收购要么助其进入新区域,要么带来宝贵资产。1998年收购Fred Meyer,使其得以拓展美国西部市场;2014年收购Harris Teeter,则让克罗格获得了一套当时颇为领先的电商平台,为其日后打磨和构建线上杂货业务立下汗马功劳。
此番纳入Giant Eagle在地理上的好处显而易见,但似乎不如以往交易那般诱人。克罗格在Giant Eagle经营所在的五个州中,已有四个设有门店。主要的市场增量在于宾夕法尼亚州——克罗格目前在该州尚无门店,尤其是Giant Eagle依托匹兹堡总部建立起强大影响力的西宾夕法尼亚地区;此外还有东北俄亥俄州,克罗格已退出该市场数十年之久。
同时,我也并不确定Giant Eagle拥有克罗格所不具备的独特优势。两家杂货商在基因上颇为相似:均在药房、自有品牌和零售媒体领域深度投入,且都运营着超市的升级业态——Giant Eagle的Market District与克罗格的Marketplace门店。这些资产或许能与克罗格现有业务顺利整合,但其中似乎缺乏像Harris Teeter的线上业务或Mariano's的餐饮服务专长那样的真正亮点。
“Giant Eagle与克罗格现有品牌之间缺乏显著差异化,而且它恰好撞上Meijer和Sprouts扩张、Walmart和Aldi持续抢占份额的当口,”PDG Insights创始人兼首席顾问Diana Sheehan在邮件中向我表示。

Sheehan的评论点出了这笔交易的核心挑战:近年来,Giant Eagle一直面临来自大型量贩店及其他低价零售商的激烈竞争。几年前,它甚至在家乡市场将头把交椅拱手让给Walmart,随后才迅速夺回。要让这笔交易充分体现价值,克罗格在努力提升自身业绩的同时,还需着力改善Giant Eagle的市场表现。
GlobalData董事总经理Neil Saunders指出,这一切意味着克罗格及其新任CEO面前摆着一份相当沉重的任务清单。
“对克罗格而言,要促成这笔交易的成功,它必须在修复自身核心业务的同时,消化一个新的业务部门,”他在邮件评论中写道,“它还需要通过会员计划、媒体网络及其他增量收入渠道,充分盘活Giant Eagle的资产。”
尽管挑战重重,我并不认为这是一笔失败的交易。在克罗格寻求提升效率、降低成本之际,通过收购扩大规模经济效应,无疑有其价值。而且Giant Eagle是一家备受尊敬的企业,以在忠诚度计划和数字化运营等领域的创新而闻名。在两家公司共同磨砺锋芒、对抗Walmart等劲敌的过程中,它确实拥有与克罗格业务互补的能力。
但我也并不确信这是一记本垒打,甚至算不上安打。投资者似乎也有同感——周三克罗格股价仅微涨逾3%。
“显然,这不是一笔变革性的交易,但门店重叠度相对较低(我们统计约有12家Giant Eagle门店与现有克罗格门店相距5英里以内),而且让克罗格以合理价格进入了新领地,”RetailStat助理副总裁Michael Infranco在邮件中写道。
说实话,我原本并未预料克罗格会在短期内进行收购。Foran(克罗格CEO)一直专注于有机增长,以及从公司现有资产——尤其是门店——中挖掘更多价值,而非将目光投向其食品帝国之外。不过,我赞赏他和公司保持灵活与机会主义的态度。
归根结底,克罗格的这次收购,是对Foran领导下正在成形的改善战略投下的一张信任票。尽管Giant Eagle的竞争困境看似一个警示信号,但克罗格显然将其视为扩大自身扭亏为盈计划的契机。
Sam Silverstein对本文亦有贡献。