美国杂货商借力付费订阅锁定线上客流
为锁定疫情期间大幅增长的线上消费需求,克罗格、艾伯森、斯巴达纳什等美国杂货商相继推出年费或月费制的无限配送/自提订阅计划。分析人士指出,此举既是防御性策略,也是进攻性布局,但需与Instacart等第三方会员制竞争,并避免简单复制亚马逊Prime模式。
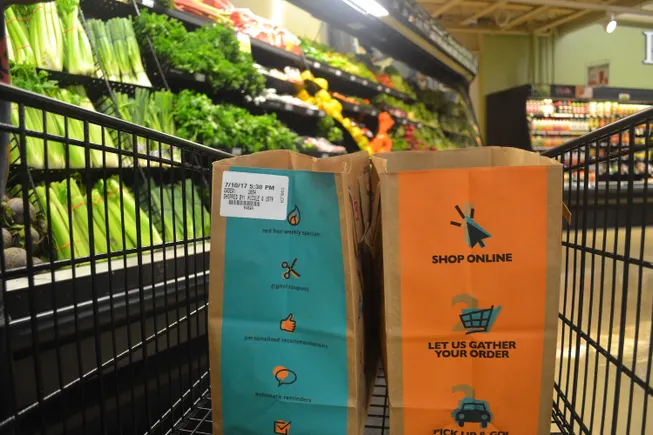
随着零售商寻求在已大幅转向数字购物的消费群体中锁定忠诚度,许多企业正将目光投向以固定费用提供无限次配送或自提服务的会员项目。
克罗格(Kroger)和艾伯森(Albertsons)均推出了无限配送订阅服务,而斯巴达纳什(SpartanNash)则提供年费不足50美元的无手续费自提计划。上周,阿霍德德尔海兹(Ahold Delhaize)宣布,将于明年起在其位于宾夕法尼亚州卡莱尔的旗下品牌The Giant Company推出订阅项目。
这些项目旨在锁定那些平均每单消费95美元的顾客(数据来源:Brick Meets Click)。它们同时也是对亚马逊的竞争性回应——后者正通过Prime会员计划在杂货领域提供大幅折扣以展示实力;此外,沃尔玛今年早些时候也推出了Walmart+会员服务,除无限次免运费配送外,还提供手机扫码购物和燃油折扣。
“行业正被推向这个方向,”詹姆斯·麦凯恩(James McCann)表示。他曾任阿霍德美国公司首席执行官,现为Takeoff Technologies和Afresh等企业的投资人与顾问。“我认为这将成为所有大型杂货商战略布局中的重要组成部分。”
克罗格的年度订阅项目“Delivery Savings Pass”年费79美元,可免除公司通常收取的10美元配送费,但仅适用于金额达到或超过35美元的订单。该项目目前正在达拉斯的克罗格门店和洛杉矶地区的Ralphs门店进行测试。

与此同时,艾伯森推出了“Unlimited Delivery Club”,年费99美元或月费15美元,适用于金额超过30美元的订单。该项目于去年启动,现已在艾伯森自营配送服务的市场推出,包括南加州、凤凰城和芝加哥。该订阅可免除自提订单的手续费,也适用于该零售商目前在芝加哥地区测试的两小时送达服务。
“更多顾客使用了这项服务,我们也在顾客完成配送订单时更突出地展示它,以提高认知度,”艾伯森一位发言人在电子邮件中表示。
斯巴达纳什在中西部多个品牌下运营着155家门店,其“Fast Lane”自提项目提供订阅选项,月费17美元或年费49美元。
阿霍德德尔海兹在宣布The Giant Company订阅项目时表示,该服务年费将低于100美元,并提供“更优的价值主张和优先配送时段,从而提升忠诚度与参与度”。该公司发言人拒绝提供更多信息。
借势“订阅文化”
零售商面临的一个挑战是说服消费者——其中许多人已同时承担着多项付费服务——再掏腰包。2018年一项针对2500名消费者的调查显示,他们平均每月在订阅服务上花费近240美元。但杂货商拥有优势:它们是生活必需服务,且与许多顾客保持着长期关系,加里·霍金斯(Gary Hawkins)表示。他是零售与技术促进中心(Center for Advancing Retail & Technology)的首席执行官,该机构为零售商提供教育与咨询服务。
如今的消费者也看重付费会员项目“一次设置、省心省力”的特性,乔丹·伯克(Jordan Berke)表示。他是Tomorrow Retail Consulting的创始人,曾任沃尔玛高管。
“我对消费者中出现的所谓‘订阅文化’感到非常惊讶,他们更倾向于用订阅模式来消除生活中的摩擦,”伯克说,他曾研究零售商的订阅模式。“他们乐于付费来减轻心理负担。”
然而,随着越来越多的零售商加入线上订阅行列,这些优惠的独特性正在减弱,主要吸引的是杂货商最忠诚的线上顾客——这些人可能已经在愉快地按单支付费用,麦凯恩指出。
“这是一种防御性举措,因为它能阻止现有忠诚顾客转而到别处购物,”他说。

电商订阅还须与Instacart、Shipt、Uber和DoorDash等第三方合作伙伴的会员服务竞争。这些服务在疫情期间人气飙升,且可以说为消费者提供了更高性价比。霍金斯提到,他的妻子最近购买了Instacart年度会员,并很看重能从多家零售商购物且无需支付额外费用的便利。
“她可以通过Instacart从越来越多的药店和其他零售商那里订购并收货,”他说。“这变得非常方便,我看到她的购物行为发生了显著变化。”
伯克表示,像Instacart这样为数百家连锁店提供订购技术、拣货和配送服务的公司,其会员体系对零售商建立自有会员项目构成了一个“冲突点”。
零售分析师杰森·戈德伯格(Jason Goldberg)是广告公司阳狮集团(Publicis)的首席商务战略官。他特别指出,克罗格的无限配送项目方向有误,因为它与Instacart年费99美元的会员计划直接竞争——而Instacart正是Delivery Savings Pass订单的履约方。
“这不是一种获客策略,”戈德伯格说。“它不会为你的品牌带来新顾客,也无法深入触达你的顾客基础。”
第三方冲突加剧了关于电商所有权的激烈辩论。尽管Instacart和Shipt等公司代表零售商掌控着相当一部分顾客下单和履约运营,但疫情已促使杂货商加强对后端运营的控制,并推动更多顾客使用自家应用和网站。
当被问及第三方会员是否限制了其配送订阅项目的增长时,克罗格一位发言人仅确认Instacart“驱动”其服务,并提到了公司近期的数字业务增长。
艾伯森的Unlimited Delivery Club不依赖Instacart的平台和员工,但后者仍在许多相同市场运营,并从该杂货商的门店履约订单。艾伯森淡化了Instacart会员对其自有项目的影响。
“我们仍然实现了增长,并将继续寻找方式,使我们的服务与市场上的其他选项形成差异化,”这家连锁杂货商的发言人称。
克罗格“新鲜生活”?艾伯森+?
麦凯恩表示,要让电商会员项目成功,杂货商需要仔细挖掘顾客数据,锁定那些并非完全品牌忠诚、但若被吸引注册就可能成为忠诚顾客的人群。他说,零售商很可能会在那些注册了项目的线上品牌拥趸身上亏掉配送费,但这几乎能确保他们持续忠诚。
与此同时,霍金斯指出,任何建立电商会员项目的杂货商都必须首先确保其配送服务(可能还包括自提服务)足够强大。
“我不认为订阅项目能成为奇迹创造者,”他说。“他们首先必须拥有强大的核心价值主张。”
而这可能仍然不够。专家指出,虽然以配送和自提为核心的会员制可以发挥强大作用,但要向下延伸顾客层级、锁定半忠诚顾客并吸引新顾客,杂货商还需在会员项目中增加额外福利。

曾为杂货商设计忠诚度项目的霍金斯表示,多年来企业一直在考虑在积分折扣型忠诚计划之外,增加免费电影票、非竞争零售商折扣、烹饪活动入场资格等附加福利。鉴于Walmart+和亚马逊Prime对顾客生活影响巨大,更不用说Costco和BJ's Wholesale Club等要求顾客成为会员的零售商,企业至少需要研究能发挥自身独特资产的会员项目,他说。
这样做时,杂货商有模仿Prime和Walmart+的风险,戈德伯格指出。“行不通的做法是试图复制竞争对手那些范围广泛得多的会员服务,”他说。
但杂货商可以发挥创意,利用门店和品牌形象中的核心资产。伯克表示,克罗格可以将其“人人新鲜”(Fresh for Everyone)营销平台转化为“新鲜生活”(Fresh Life)会员项目,包含直播烹饪课程和健身会员资格。消息人士称,杂货商还可以提供店内免费果蔬加工、免费续杯咖啡、独家产品优先购买权,并举办一系列店内活动。
“我不认为订阅项目能成为奇迹创造者。他们首先必须拥有强大的核心价值主张。”

加里·霍金斯
零售与技术促进中心首席执行官
霍金斯认为会员福利可分为三类:财务折扣、专属服务和体验。后者可包括会员专属品酒会和前往当地酒庄的旅行。
“这是零售商可以也应该发挥创造力的地方,”他说。
戈德伯格表示,区域性和小型杂货商可能被迫采用这种平台模式,因为仅靠线上福利可能为时已晚,且与大型竞争对手相比相形见绌。不过,小型杂货商往往拥有忠诚顾客和社区纽带,可转化为有吸引力的会员项目。例如,在俄亥俄州和伊利诺伊州运营23家门店的Heinen's,正在实施一项以营养为核心的会员项目,为会员提供健康中心和个性化饮食计划。
霍金斯表示,一些区域性杂货商正在开发包含五金店和药店等非竞争零售商折扣的会员项目。他拒绝透露这些零售商名称。他还指出,Fabric等公司的微履约中心可以存放互补零售商的库存,让顾客实现跨店在线购物。
麦凯恩表示,会员模式最终可能取代忠诚度计划,或至少作为现有忠诚度模式下的增强选项。他指出,在2016年阿霍德与德尔海兹集团合并后离开公司之前,他在领导阿霍德美国公司近四年期间曾权衡过会员模式。
“Prime的出现,沃尔玛也跟进同样做法,顺便说Costco和BJ's已经在做了。这已经占据了美国杂货市场的很大份额,但我认为,无论从防御角度(针对最忠诚顾客)还是进攻角度(争取更多销量),你都必须这样做,”麦凯恩说。