2020年食品杂货业六大趋势前瞻
自亚马逊收购全食超市近三年来,食品杂货商被迫以超预期速度进行测试与投资。如今它们正逐步站稳脚跟,为消费者带来更优质的购物体验。2020年,零售商将重点拓展若干最具前景的服务与技术,以在未来十年的食品零售竞争中占据主动。
自亚马逊收购全食超市(Whole Foods)近三年以来,食品杂货商不得不以超出自身预期的速度进行测试与投资。如今,它们正逐渐站稳脚跟,消费者也因此获得了明显改善的购物体验。展望2020年,零售商将着力推进一系列最具潜力的服务与技术,为下一个十年的食品零售竞争奠定基础。
高端及特色自有品牌将加速推出
从塔吉特(Target)的Good & Gather到ShopRite新推出的食品与家居品牌,2019年零售商纷纷将自有品牌推向新的高端品类。Kantar Consulting高级副总裁Tory Gundelach向Grocery Dive表示,她预计零售商将在2020年继续扩充其精品与特色产品线。
“我认为2020年我们将看到这一趋势的下一步,无论是植物基自有品牌产品,还是替代蛋白自有品牌产品。”Gundelach说。
专家普遍认为,替代蛋白将成为自有品牌的下一个前沿领域。目前,该领域由Impossible和Beyond Meat等少数公司主导,但食品杂货商正开始涉足,最引人注目的是克罗格(Kroger),该公司于去年秋季推出了Simple Truth Plant Based系列。
鉴于该品类热度极高,最大的障碍或许在于寻找供应商。
“我不确定目前是否有足够的制造产能来满足(植物基产品)当下的需求。”Inmar Analytics高级副总裁Jim Hertel表示。

零售咨询公司Daymon的一份报告发现,自有品牌销售额增长中有20%来自高端产品。Daymon品类解决方案总监Andrew Moberly指出,高端店牌产品线对于提升顾客忠诚度至关重要。
GlobalData Retail董事总经理Neil Saunders认为,零售商将越来越多地利用店牌来差异化其食品杂货选品,引入比家庭必需品更为复杂的新颖产品——例如餐饮解决方案和增值餐食套装。
“零售商正变得更加自信,愿意在自有品牌中推动这些更高价位的商品。”Saunders对Grocery Dive表示。
食品杂货商将大力布局微型履约中心
2019年,多家零售商签约试点微型履约中心(MFC),而今年食品杂货商的设施铺设速度预计将达到去年的至少三倍,前塔吉特高管、Red Archer Retail创始人Chris Walton预测道。
所谓MFC,将大型仓库分拣的效率与精准度,同贴近消费者的门店拣货优势相结合——后者至今仍是电商履约的主要模式。
大多数零售商选择将MFC与现有门店共址部署,要么加建设施,要么改造现有空间。由Locai开发的“全能店”(omnistore)概念设想将微型履约置于门店中心,在消费者于周边部门购物的同时,处理常温商品的履约。也有企业正在建设独立设施,可作为一家或多家食品杂货商的前置仓。
MFC并非解决线上食品杂货履约低效的万能药。生鲜等商品无法在自动化系统中处理,需要人工与机器人拣选相结合。在最近一次财报电话会议上,Ahold Delhaize首席财务官Jeff Carr表示,在康涅狄格州哈特福德一家Stop & Shop的单一试点MFC之外进行扩展之前,高管们仍“需要确信我们能够实现劳动力效率”。
但据金融机构Jefferies的分析师称,MFC仍是改善电商指标的最可行技术。该机构指出,该技术建造迅速、利用现有资产、支持快速配送与自提,并可消除超过75%的劳动力成本。
店内餐饮将迎来升级
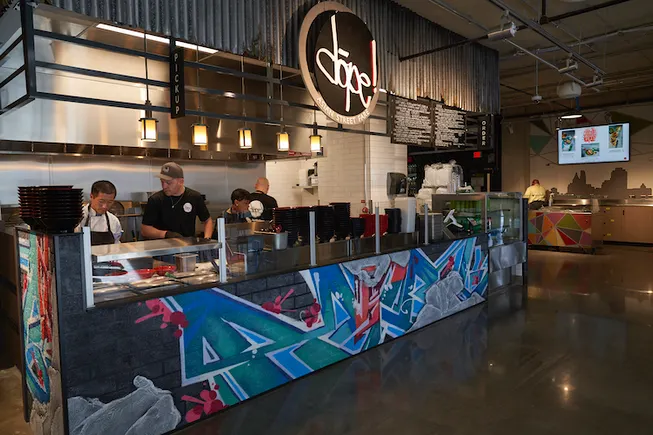
店内餐厅帮助食品杂货商吸引新顾客,并为利润表增添餐饮收入。IGD Canada项目总监Stewart Samuel表示,今年预计它们将通过增设目的地式美食广场进一步推动这一趋势。
“在美国,我看到对美食广场业态的关注度更高,他们会加入葡萄酒吧、精酿品鉴室或美食柜台等元素。”他对Grocery Dive说。
2019年,全食超市在弗吉尼亚州泰森斯角开设了其两层楼的中大西洋旗舰店,店内设有一个美食广场,入驻了由米其林星级主厨Nicholas Stefanelli创办的意大利餐厅Officina,以及Curiosity Doughnuts、Rappahannock Oyster Co.和Genji Izakaya等特色品牌。
克罗格也在其位于辛辛那提的新建两层城市型门店中首次推出了美食广场。该美食广场名为On The Rhine Eatery,容纳了五家餐厅,涵盖亚洲菜、烧烤和餐车风格美食,并设有室内外座位及全服务酒吧。
Samuel表示,这些主要在城市涌现、但可能很快扩展至郊区的美食广场,是食品杂货商门店改造计划的一部分,旨在为顾客提供常规采购之外的到店理由。
零售应用将走向整合
食品杂货商已开始意识到减少电商应用和工具数量的必要性,随着其运营日益成熟,Kantar的Tory Gundelach表示,它们将继续简化面向顾客的数字化资产。
“我们构建了这个生态系统或网络——可以说,为了满足顾客对不同履约方式的需求,我们把它搞得非常复杂。”Gundelach告诉Grocery Dive,“在可能的情况下,零售商将开始整合各项服务,统一为一套应用、一套下单机制。”
这不仅简化了顾客体验,也简化了零售商自身的运营。Gundelach提到,业内已出现的一个案例是Shipt并入塔吉特应用。去年11月,塔吉特宣布将通过Shipt在塔吉特应用内提供食品杂货及其他商品的当日达配送服务。
H-E-B也推出了新应用,顾客可借此订购食品杂货、领取优惠券、创建购物清单等,旨在提供更丰富、更无缝的体验。
食品杂货商终将弄懂人工智能
多年来,食品杂货商一直难以理解人工智能(AI),更遑论将其融入运营。但Brick Meets Click首席架构师Bill Bishop表示,在亚马逊撼动行业两年多之后,零售商正逐渐掌握这项技术及其用法。
迄今为止,企业已将AI用于针对性任务,如减少食物浪费和改进促销传单。Bishop称,今年零售商将在两个关键领域取得进展:需求预测和顾客购买数据分析。
AI技术的精进将帮助食品杂货商更密切地追踪和分析顾客的购买行为,还能使其更精准地为门店供货,将需求预测细化到单品层面,而非仅停留在整箱层面。
“做到这一点,你可以大幅提高库存周转率,提升整个流程的效率。”Bishop说。
他表示,其结果将是食品杂货商获得更好的经济效益,消费者则获得更个性化的购物体验。
“这关乎赢得顾客,而非仅仅向顾客推销更多商品。”Bishop说。
零售商将在顾客健康领域扮演更深角色
零售商长期以来一直在营销健康概念并销售更健康的产品。如今,在寻求提升忠诚度的过程中,它们正日益成为健康目的地,提供不断扩展的各类专业服务。
“这是我们过去几年一直看到的现象,我们预计这一趋势将继续增长。”Samuel告诉Grocery Dive。
沃尔玛正在试点自己的诊所Walmart Health Center,而克罗格和Publix已与当地医院合作提供综合护理选项。为吸引更多顾客光顾其药房,Albertsons正在爱达荷州和宾夕法尼亚州的门店提供基因检测服务。
根据食品营销协会(Food Marketing Institute)的一份新报告,71%的食品零售商将健康与保健视为其业务的增长机会。
Samuel表示,2020年店内产品组合也可能出现更多转变,例如增加植物基产品及其他有助于消费者满足特定生活方式和饮食需求的商品。
“食品杂货零售商确实有充分理由在帮助消费者过上更健康的生活方式方面发挥重要作用。”Samuel说。